
簿記 勘定連絡科目・勘定連絡図の読み方
材料の右側と賃金の右側は、同じ矢印に見えても同じ意味ではありません
Copyright © 2026 LWP 山中 一弘
本資料は、出典を明記いただいた場合に限り、非商用目的において自由に複製・改変・再配布していただけます。なお、著作権表示は改変せず、そのまま記載してご利用くださいますようお願いいたします。
記事要約
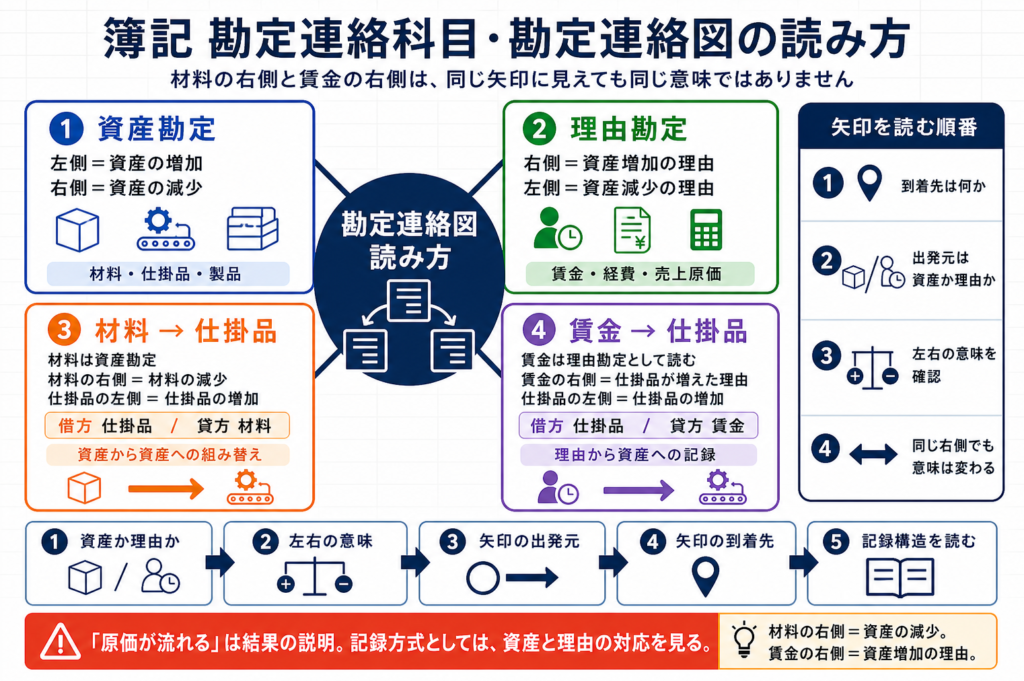
簿記2級の工業簿記で出てくる勘定連絡図は、「材料費、労務費、経費が仕掛品に集まり、製品になり、売上原価になる図」と説明されることが多いです。この説明は試験問題を解くためには便利ですが、なぜその勘定のその側へ矢印がつながるのかまでは説明していません。
特に分かりにくいのは、材料の右側から仕掛品の左側へ行く矢印と、賃金の右側から仕掛品の左側へ行く矢印です。どちらも同じ「右側から左側」へ見えます。しかし、材料は資産勘定であり、賃金はここでは資産発生の理由を示す勘定として読まなければなりません。同じ右側でも、出発元の勘定の性質によって意味が変わります。
この記事では、勘定連絡図を「原価がなんとなく流れる図」としてではなく、「資産と理由を左右二列で記録する簿記の基本構造が、製造活動の中でどう展開されるかを示す図」として読み直します。
本記事の対象とゴール
想定読者
簿記2級の工業簿記で勘定連絡図が急に分からなくなった人
材料、賃金、仕掛品、製品、売上原価のつながりを暗記で処理している人
「借方」「貸方」の分類暗記ではなく、左右の意味から簿記を理解したい人
工業簿記を教えるときに、勘定連絡図の説明で詰まりやすい人
本記事で得られること
勘定連絡図の矢印を、原価の流れではなく記録構造として読めるようになります。
材料の右側と賃金の右側が、同じ意味ではないことを説明できるようになります。
資産勘定と理由勘定という教育上の整理を使って、勘定連絡図を一貫して読めるようになります。
本記事で扱わないこと
工業簿記のすべての論点は扱いません。
製造間接費の予定配賦、差異分析、標準原価計算の詳細までは扱いません。
ここでいう「理由勘定」は、公式の勘定分類名ではなく、簿記の記録構造を説明するための教育上の整理として扱います。
先に結論
勘定連絡図は、単に原価が流れる図ではありません。勘定連絡図は、資産と理由を左右二列で記録する簿記の基本構造を、製造活動の中で展開した図です。
材料の右側から仕掛品の左側へ行く矢印は、材料という資産が減り、仕掛品という資産が増えたことを表します。一方、賃金の右側から仕掛品の左側へ行く矢印は、仕掛品という資産が増え、その理由として賃金が記録されたことを表します。
つまり、同じ右側から左側への矢印に見えても、出発元が資産勘定なのか理由勘定なのかによって意味が違います。ここを区別しないと、勘定連絡図は「なんとなく原価が集まる図」のままになります。
1. 勘定連絡図はなぜ分かりにくいのか
普通の簿記学習では、外部との取引を仕訳にするところから始めます。
現金を受け取った
売上が立った
給料を支払った
費用を支払った
このような外部イベントがあり、それを仕訳にして、勘定科目へ転記し、試算表を作り、BSやPLへつなげる。この順番で学ぶと、仕訳が出発点に見えます。
しかし、工業簿記の勘定連絡図では、この考え方だけでは足りません。勘定連絡図の中心にあるのは、外部との取引ではなく、会社内部での状態変化です。
材料が製造に使われ、仕掛品になり、完成して製品になり、販売されて売上原価になる。この流れの多くは、会社内部の資産や理由の対応関係が変化しているだけです。外部の誰かと毎回現金をやり取りしているわけではありません。
そのため、勘定連絡図を読むときは、仕訳を出発点にするよりも、会社内部の状態変化を先に見る必要があります。
2. 仕訳は会社状態の変化を記録する形式である
勘定連絡図を理解するには、次の順番で考える方が自然です。
企業活動によって、会社内部の状態が変わる。
その状態変化は、資産や理由の勘定科目の変化として現れる。
その変化を記録する形式として、仕訳が作られる。
その仕訳が勘定に転記され、勘定連絡図上のつながりとして見える。
つまり、仕訳が会社を動かしているのではありません。会社の活動によって状態が変わり、その変化を記録するために仕訳があります。
この見方に立つと、勘定連絡図は仕訳の積み上げ図ではありません。会社内部で、資産と理由の対応関係がどう変化していくかを表す図です。
3. 簿記は資産と理由のペアを記録する
この記事では、簿記を次のように捉えます。
簿記とは、資産の増減と、その理由を左右二列で記録する方式です。
たとえば、現金が100増え、その理由が売上であるなら、考え方としては次のように読めます。
左側: 現金 100
右側: 売上 100
これは、現金という資産が100増え、その理由が売上である、という記録です。
ここで大事なのは、簿記が単に「資産が増えた」「資産が減った」だけを記録するものではないという点です。簿記は、資産がなぜ増えたのか、なぜ減ったのかまで記録します。
したがって、基本形は次のようになります。
左側: 資産
右側: 理由
この左右の定位置から、勘定科目別の左右の意味が導かれます。
4. 資産勘定と理由勘定
この記事では、勘定科目を大きく2種類に分けて読みます。
資産勘定
理由勘定
資産勘定とは、現金、材料、仕掛品、製品のように、会社が持っているものとして読む勘定です。
理由勘定とは、資産が増えた理由、または資産が減った理由を説明するために使う勘定です。売上、費用、賃金、給料、売上原価、収益、負債、資本などは、この記事の読み方では理由勘定として扱えます。
ここで注意が必要です。理由勘定という言葉は、一般的な簿記の公式分類名ではありません。資産、負債、純資産、収益、費用という従来の分類を否定するものでもありません。この記事では、仕訳の左右構造を説明するための教育上の整理として使っています。
この整理を使うと、左右の意味は次のようになります。
資産勘定の左側: 資産の増加
資産勘定の右側: 資産の減少
理由勘定の右側: 資産増加の理由
理由勘定の左側: 資産減少の理由
この4つを押さえると、勘定連絡図の矢印がかなり読みやすくなります。
5. なぜ資産は左で増え、理由は右で増えるのか
資産勘定では左が増加になり、理由勘定では右が増加になります。これは神秘的なルールではありません。記録の形から来ています。
最初に、資産と理由を左右に分けて記録すると決めます。
左側: 資産
右側: 理由
そうすると、資産勘定では左側に書かれたものが増加になります。なぜなら、資産は左側に書くと決めたからです。
一方、理由勘定では右側に書かれたものが増加になります。なぜなら、理由は右側に書くと決めたからです。
これを集計の式で表すと、次のように読めます。
資産勘定の残高 = 左側合計 - 右側合計
理由勘定の残高 = 右側合計 - 左側合計
つまり、資産勘定と理由勘定では、左右の符号が反転します。ここを理解すると、「費用は借方で増える」「収益は貸方で増える」という丸暗記だけでなく、なぜそう見えるのかを説明しやすくなります。
6. 勘定連絡図で一番大事な違和感
勘定連絡図では、次のようなつながりが出てきます。
材料の右側 → 仕掛品の左側
賃金の右側 → 仕掛品の左側
経費の右側 → 仕掛品の左側
見た目はどれも同じです。右側から左側へ矢印が出ているように見えます。
しかし、これは同じ意味ではありません。
材料は資産勘定です。したがって、材料の右側は資産の減少です。
一方、賃金はこの記事の読み方では理由勘定です。したがって、賃金の右側は資産増加の理由です。
つまり、同じ右側でも、出発元の勘定が資産勘定なのか理由勘定なのかで意味が違います。ここを区別しないまま「材料費、労務費、経費が仕掛品に集まる」とだけ言うと、勘定連絡図の一番大事なところが曖昧になります。
7. 材料から仕掛品へは資産から資産への組み替えである
材料を製造に使った場合、典型的には次の仕訳になります。
借方: 仕掛品
貸方: 材料
これは、仕掛品という資産が増え、材料という資産が減ったという意味です。
材料は資産勘定なので、材料の右側は材料という資産の減少です。仕掛品も資産勘定なので、仕掛品の左側は仕掛品という資産の増加です。
したがって、この動きは資産から資産への組み替えです。
材料という資産が減る。
仕掛品という資産が増える。
この場合の矢印は、資産の姿が変わったことを表します。材料という形で持っていたものが、製造過程に投入されて仕掛品という形になった、と読むことができます。
8. 賃金から仕掛品へは理由から資産への記録である
一方、賃金を仕掛品に入れる場合、仕訳は次のようになります。
借方: 仕掛品
貸方: 賃金
一般的な説明では、これを「賃金を仕掛品へ振り替えた」「労務費を仕掛品に集めた」と言います。この説明は実務的には便利ですが、左右の意味を説明していません。
この記事の読み方では、賃金は理由勘定です。理由勘定の右側は、資産増加の理由です。
したがって、この仕訳は次の意味になります。
仕掛品という資産が増えた。
その理由は賃金である。
これは、現金が増え、その理由が売上である場合と同じ構造です。
借方: 現金
貸方: 売上
この仕訳は、現金という資産が増え、その理由が売上である、と読めます。同じように、仕掛品という資産が増え、その理由が賃金である、と読めます。
ここで「賃金が減った」とだけ読むと、重要な点を見落とします。賃金の右側は、ここでは仕掛品という資産の発生理由として記録されているのです。
9. 費用という名前だけで読むと混乱する
賃金や給料は、通常は費用として学びます。費用は借方で増える、と覚えます。
たとえば、給料を現金で支払ったなら、次のように記録します。
借方: 給料
貸方: 現金
この場合、現金という資産が減り、その理由が給料です。費用の借方は、資産減少の理由として読めます。
ところが、工業簿記では賃金が貸方に出ることがあります。
借方: 仕掛品
貸方: 賃金
このときの賃金は、資産減少の理由として左側に出ているのではありません。仕掛品という資産が増えた理由として、右側に記録されています。
費用という名前だけで見ると、ここで混乱します。右側にあるのに、なぜ費用なのか。なぜ仕掛品に入るのか。
この混乱を避けるには、名前ではなく左右の意味を見る必要があります。
賃金が左側にあるなら、資産減少の理由として読む。
賃金が右側にあるなら、資産増加の理由として読む。
同じ賃金という名前でも、どちら側に出ているかで、記録上の役割が変わります。
10. 勘定間の動きは4パターンで読む
勘定連絡図を読むときは、勘定間の動きを4つのパターンに分けると整理しやすくなります。
10.1 資産から資産
資産から資産への動きは、ある資産が減り、別の資産が増える記録です。
例は、材料から仕掛品への動きです。
借方: 仕掛品
貸方: 材料
これは、材料という資産が減り、仕掛品という資産が増えた記録です。
10.2 理由から資産
理由から資産への動きは、資産が増え、その理由が右側に記録される形です。
例は、賃金から仕掛品への動きです。
借方: 仕掛品
貸方: 賃金
これは、仕掛品という資産が増え、その理由が賃金であるという記録です。
10.3 資産から理由
資産から理由への動きは、資産が減り、その理由が左側に記録される形です。
例は、製品が売上原価になる動きです。
借方: 売上原価
貸方: 製品
これは、製品という資産が減り、その理由が売上原価であるという記録です。
10.4 理由から理由
理由から理由への動きは、資産増減を説明する理由の側で、記録の付け替えが起きていると読むことができます。
このパターンは、この記事では深く扱いません。ただし、差異処理や原価要素の組み替えを読むときには、資産そのものが動いているのか、理由項目の側で説明が組み替わっているのかを分けると理解しやすくなります。
11. 勘定連絡図の矢印は出発元の性質で読む
勘定連絡図の矢印を読むときは、矢印の向きだけを見てはいけません。
次の順番で見ます。
矢印の到着先は何か。
到着先の左側は、資産の増加なのか、理由の減少なのか。
出発元は資産勘定なのか、理由勘定なのか。
出発元の右側は、資産の減少なのか、資産増加の理由なのか。
材料から仕掛品へ行く場合、出発元の材料は資産勘定です。したがって、材料の右側は資産の減少です。到着先の仕掛品は資産勘定なので、仕掛品の左側は資産の増加です。
賃金から仕掛品へ行く場合、出発元の賃金は理由勘定です。したがって、賃金の右側は資産増加の理由です。到着先の仕掛品は資産勘定なので、仕掛品の左側は資産の増加です。
このように読むと、同じ矢印に見えても、材料と賃金では意味が違うことが分かります。
12. 「原価が流れる」という説明は結果の説明である
勘定連絡図は、よく「原価の流れ」と説明されます。
この説明は間違いではありません。材料、労務費、経費が仕掛品に集まり、完成すれば製品になり、販売されれば売上原価になる。結果だけを見れば、原価が流れているように見えます。
しかし、「原価が流れる」という説明は、結果の説明です。記録方式の説明ではありません。
記録方式として見るなら、次のように分けなければなりません。
材料から仕掛品へ: 資産から資産への組み替え
賃金から仕掛品へ: 資産発生とその理由の記録
製品から売上原価へ: 資産減少とその理由の記録
つまり、勘定連絡図にある矢印は、全部が同じ種類の矢印ではありません。資産から資産、理由から資産、資産から理由という複数の記録構造が、1つの図の中に重なっています。
13. 勘定連絡科目は図の部品として読む
この記事のタイトルでは「勘定連絡科目」という言い方を使っています。これは、勘定連絡図を構成する勘定科目を、図の部品として読むための言い方です。
勘定連絡図に出てくる科目は、名前だけで読んではいけません。材料、仕掛品、製品、賃金、経費、売上原価という名前を見るだけでは、その科目が図の中で何をしているかは分かりません。
見るべきなのは、次の3点です。
その科目は、この記事の読み方では資産勘定か理由勘定か。
その科目の左側は何を意味するか。
その科目の右側は何を意味するか。
材料は資産勘定なので、右側に出れば資産の減少です。仕掛品は資産勘定なので、左側に出れば資産の増加です。賃金は理由勘定なので、右側に出れば資産増加の理由です。売上原価は理由勘定なので、左側に出れば資産減少の理由です。
このように、科目名と左右の位置を組み合わせて読むと、勘定連絡図は暗記図ではなく、記録構造の図になります。
14. 既存教材の説明をどう使うか
既存教材の「材料費、労務費、経費を仕掛品に集計する」という説明は、捨てる必要はありません。試験問題を解くうえでは便利です。
ただし、その説明だけで止めると、次の疑問に答えにくくなります。
なぜ材料の右側と賃金の右側が、同じように仕掛品の左側へつながるのか。
材料の右側は資産減少なのに、賃金の右側は何なのか。
賃金が費用なら、なぜ右側に出るのか。
振替とは、記録上は何をしているのか。
この疑問に答えるには、勘定連絡図を一段深く読む必要があります。
「原価が流れる」は結果の説明です。「資産と理由の対応関係が変化する」は記録方式の説明です。
両方を使えばよいのです。最初は原価の流れとして全体像をつかみ、次に資産勘定と理由勘定の左右の意味で、一つひとつの矢印を確認します。
15. 初学者には何から教えるべきか
勘定連絡図を初学者に説明するときは、最初から複雑な図を出さない方がよいです。
まず、簿記は資産と理由を左右二列で記録する方式だと説明します。
次に、資産勘定と理由勘定では左右の意味が反転することを説明します。
資産勘定では、左が増加、右が減少。
理由勘定では、右が資産増加の理由、左が資産減少の理由。
そのあとで、材料から仕掛品への動きと、賃金から仕掛品への動きを並べて見せます。
材料の右側は資産の減少です。賃金の右側は資産増加の理由です。同じ右側でも意味が違う。この1点が分かると、勘定連絡図はかなり読みやすくなります。
16. まとめ
勘定連絡図を理解するには、仕訳を出発点にしてはいけません。まず、簿記を「資産と理由のペアを左右二列で記録する方式」として見る必要があります。
資産は左が定位置です。理由は右が定位置です。この一行記録の形から、資産勘定では左が増加、理由勘定では右が増加という規則が出ます。
この前提で勘定連絡図を見ると、材料の右側と賃金の右側は同じ意味ではありません。
材料の右側は、材料という資産の減少です。賃金の右側は、仕掛品という資産が増えた理由です。
したがって、同じように仕掛品の左側へ矢印がつながっていても、そこには異なる記録構造があります。
勘定連絡図とは、原価がなんとなく流れる図ではありません。製造活動によって、資産と理由の対応関係がどのように変化するかを示す図です。
出典メモ
素材: C:\Users\hoehoe\Downloads\LWP記事\kantei_renrakuzu_dialogue_dense.md
素材: C:\Users\hoehoe\Downloads\LWP記事\kantei_renrakuzu_knowledge_single.md
取得・編集日: 2026-06-16
素材として使った範囲: 勘定連絡図を「資産と理由の左右二列記録」として読む議論、材料と賃金の右側の意味の違い、理由勘定という教育上の整理、既存教材の「原価の流れ」説明への補足。
表記補正: 元素材にある音声入力由来の「感情連絡図」「母規」などは、本文では簿記用語として「勘定連絡図」「簿記」に補正した。