LWP | データアーキテクチャ簿記編―記録の構造と処理の流れを分ける
データアーキテクチャ簿記編―記録の構造と処理の流れを分ける
仕訳・元帳・補助簿から、データモデルと会計判断の境界を読む。
ストーリー
フナさんが扱う仕訳帳、総勘定元帳、補助簿には、同じ取引が異なる単位で現れます。アユさんは簿記の実務をフナさんに確かめながら、記録の構造、行う操作、渡すデータを分けて整理します。処理順を書き始める前に、何の一行を数え、どの記録と結び付けるかを確かめる話です。
Structure・Operations・Flow、Scheme、Business Logicの区分は、この元ネタで用いる整理法です。普遍的な会計・設計標準として扱いません。Schemeは目的のまとまりを表し、テーブル定義のSchemaとは区別します。例は得意先Aの売掛金10万円を全額回収する架空の業務です。手数料、消費税、値引き、返品、貸倒れは例から除いています。
1 帳簿は、何と何が結び付く?
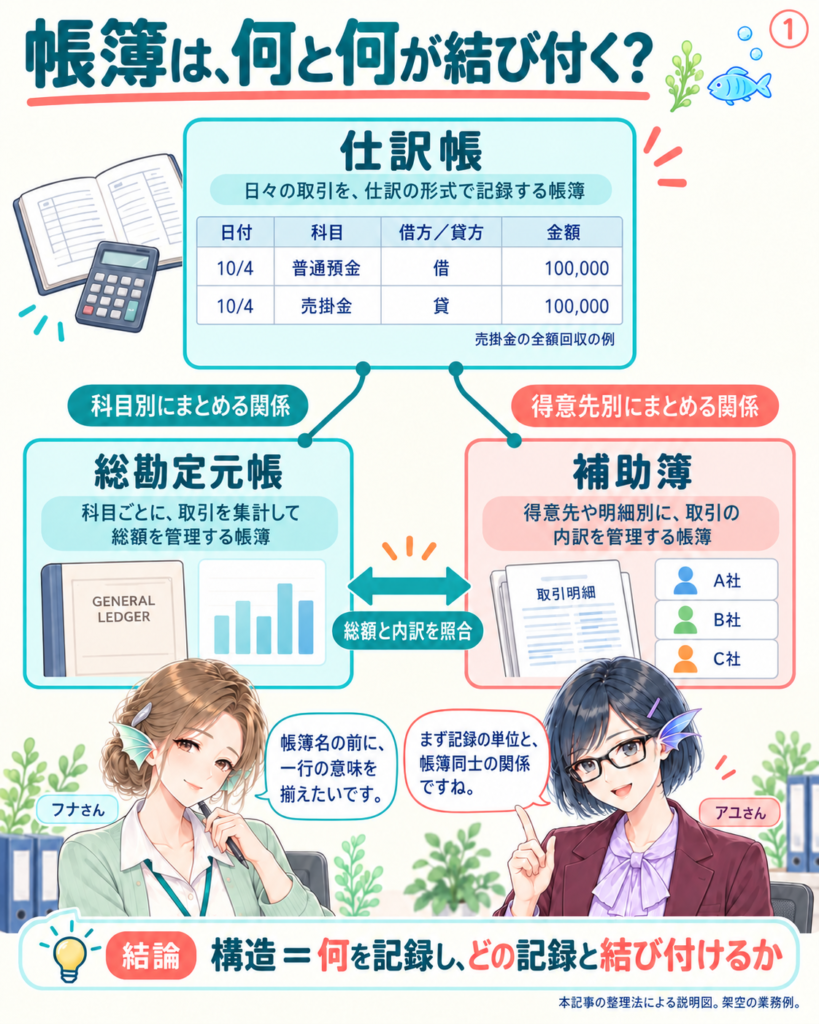
図1|仕訳を科目別に見る総勘定元帳と、得意先別に見る補助簿は、総額と内訳を照合する関係にある。
2 仕訳1件と、明細2行
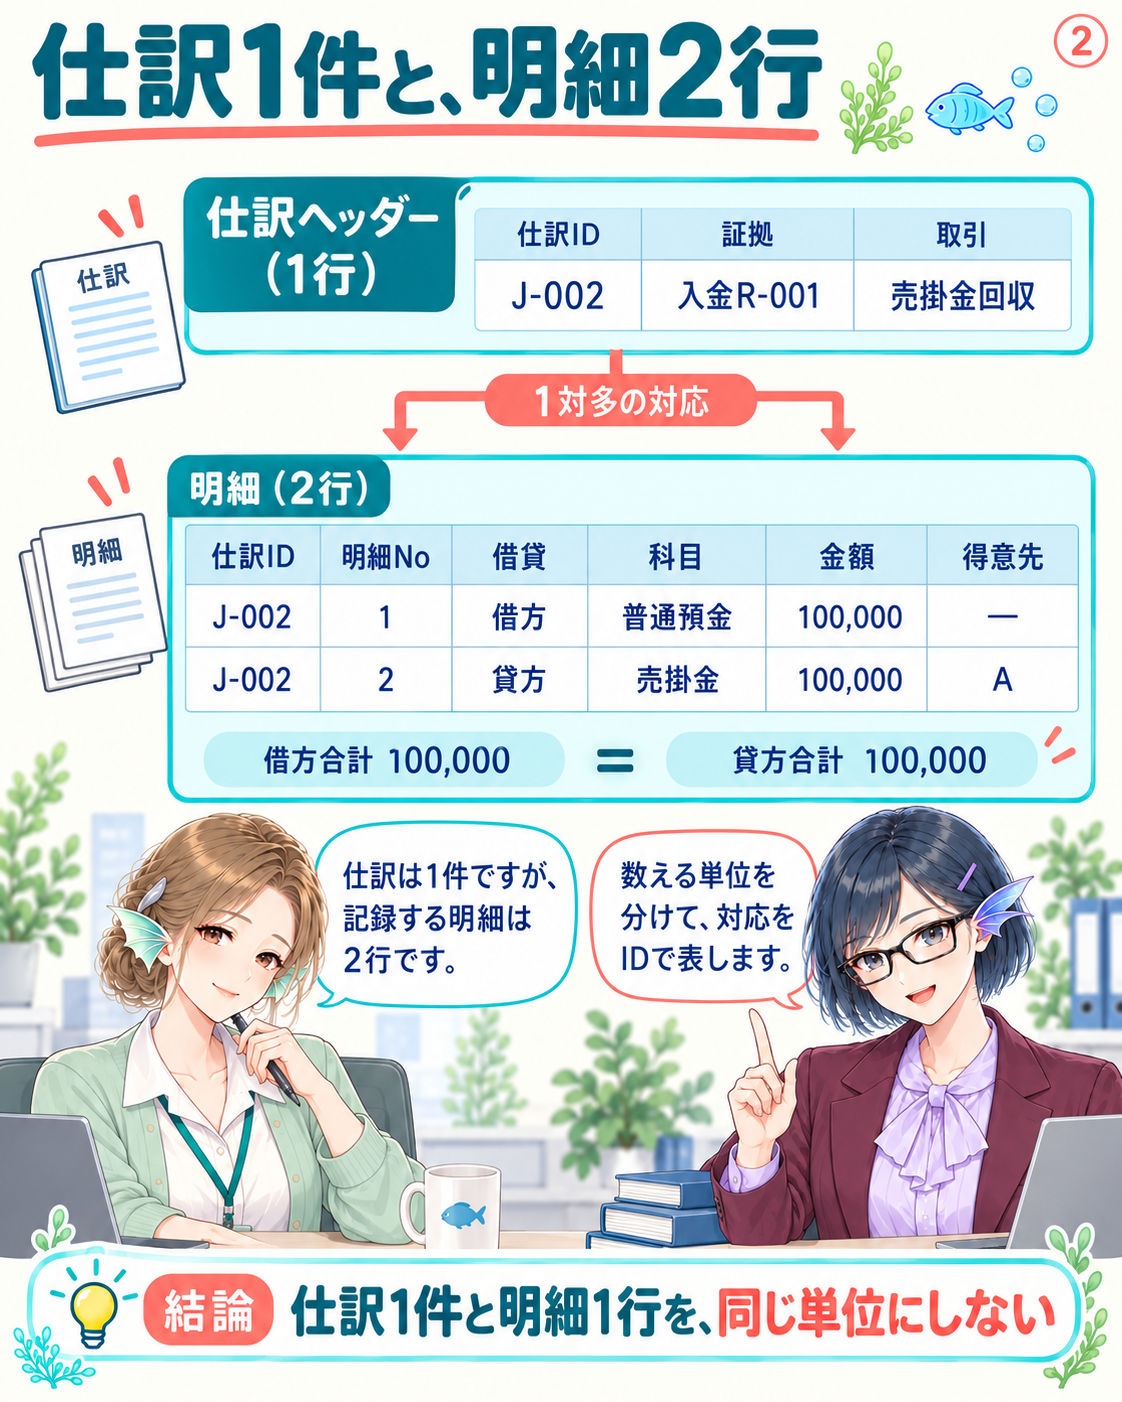
図2|入金R-001に対応する仕訳J-002は1件、借方普通預金と貸方売掛金の明細は2行である。
3 総額と内訳を照合する
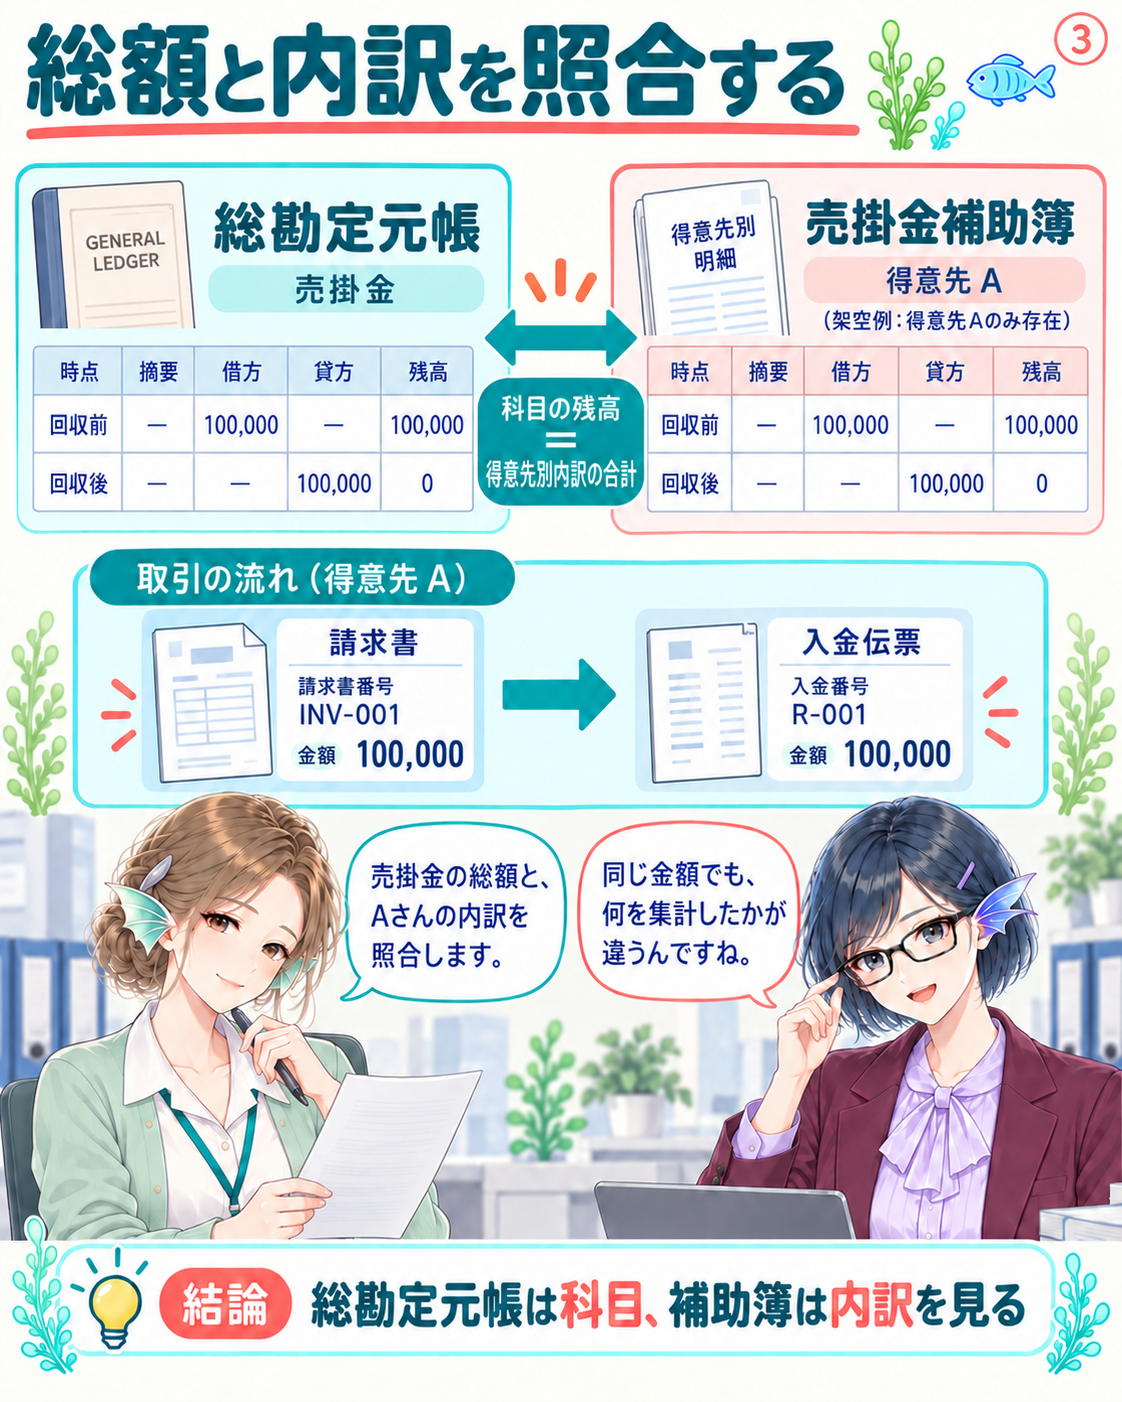
図3|この例では売掛金の科目残高100,000円と得意先Aの明細残高100,000円が対応し、回収後はいずれも0円になる。
4 記録する物と、行う処理
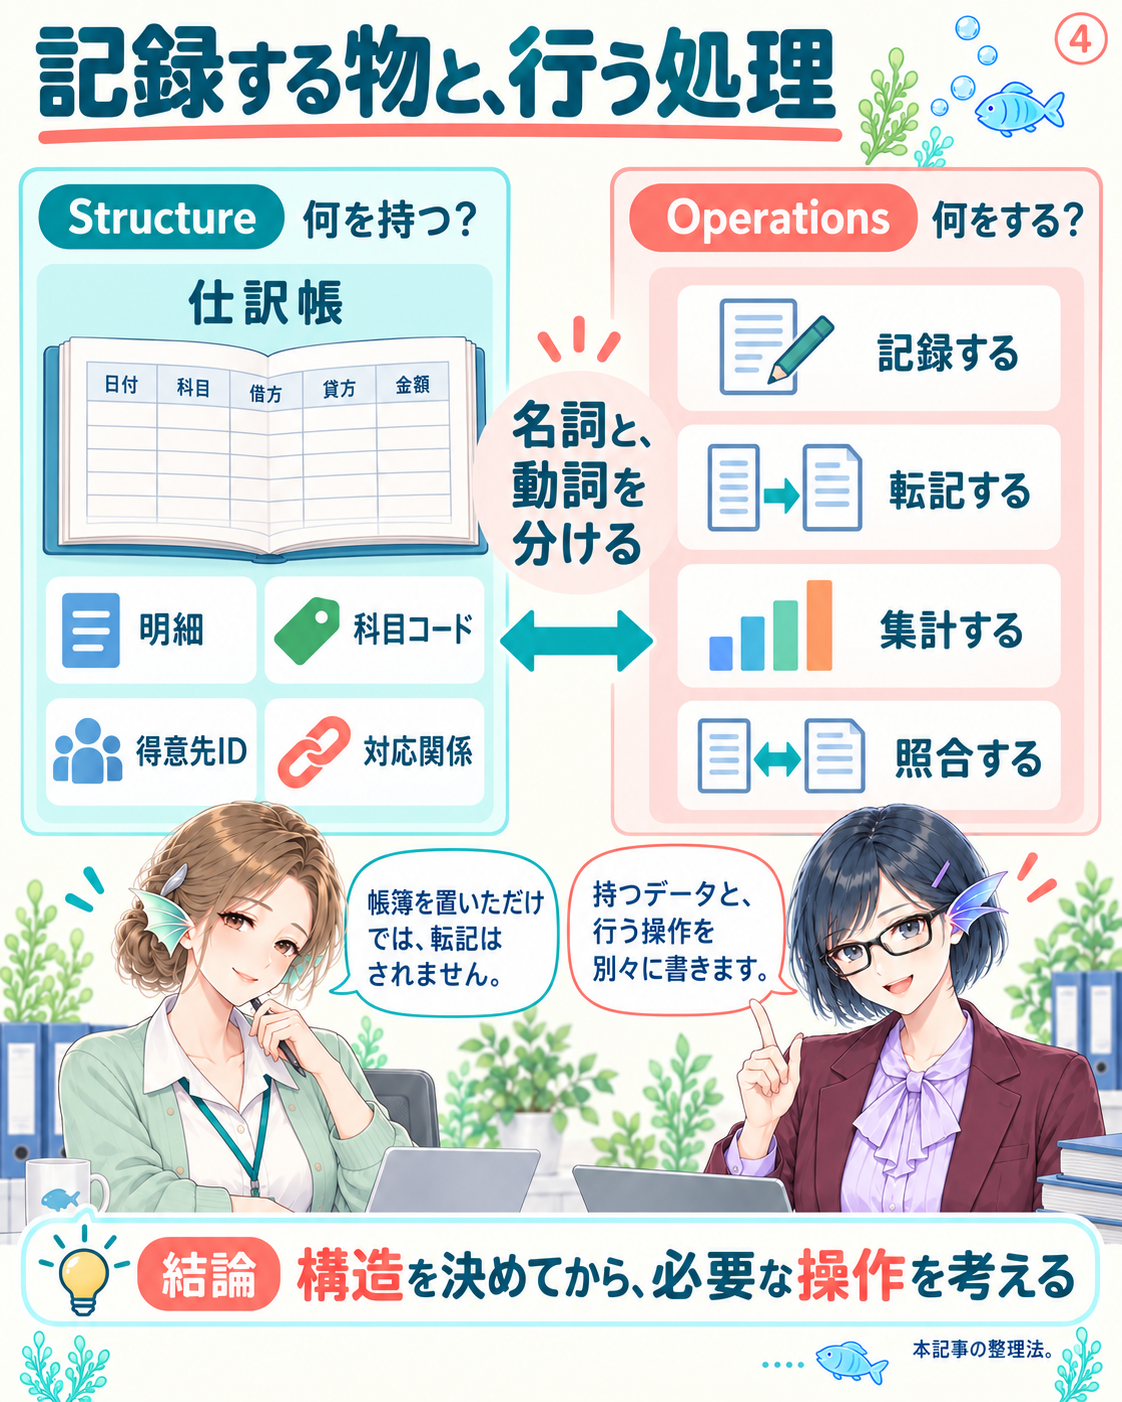
図4|仕訳帳や明細は記録の構造であり、記録・転記・集計という動作とは分けて考える。
5 構造図とDFDは、別の問い
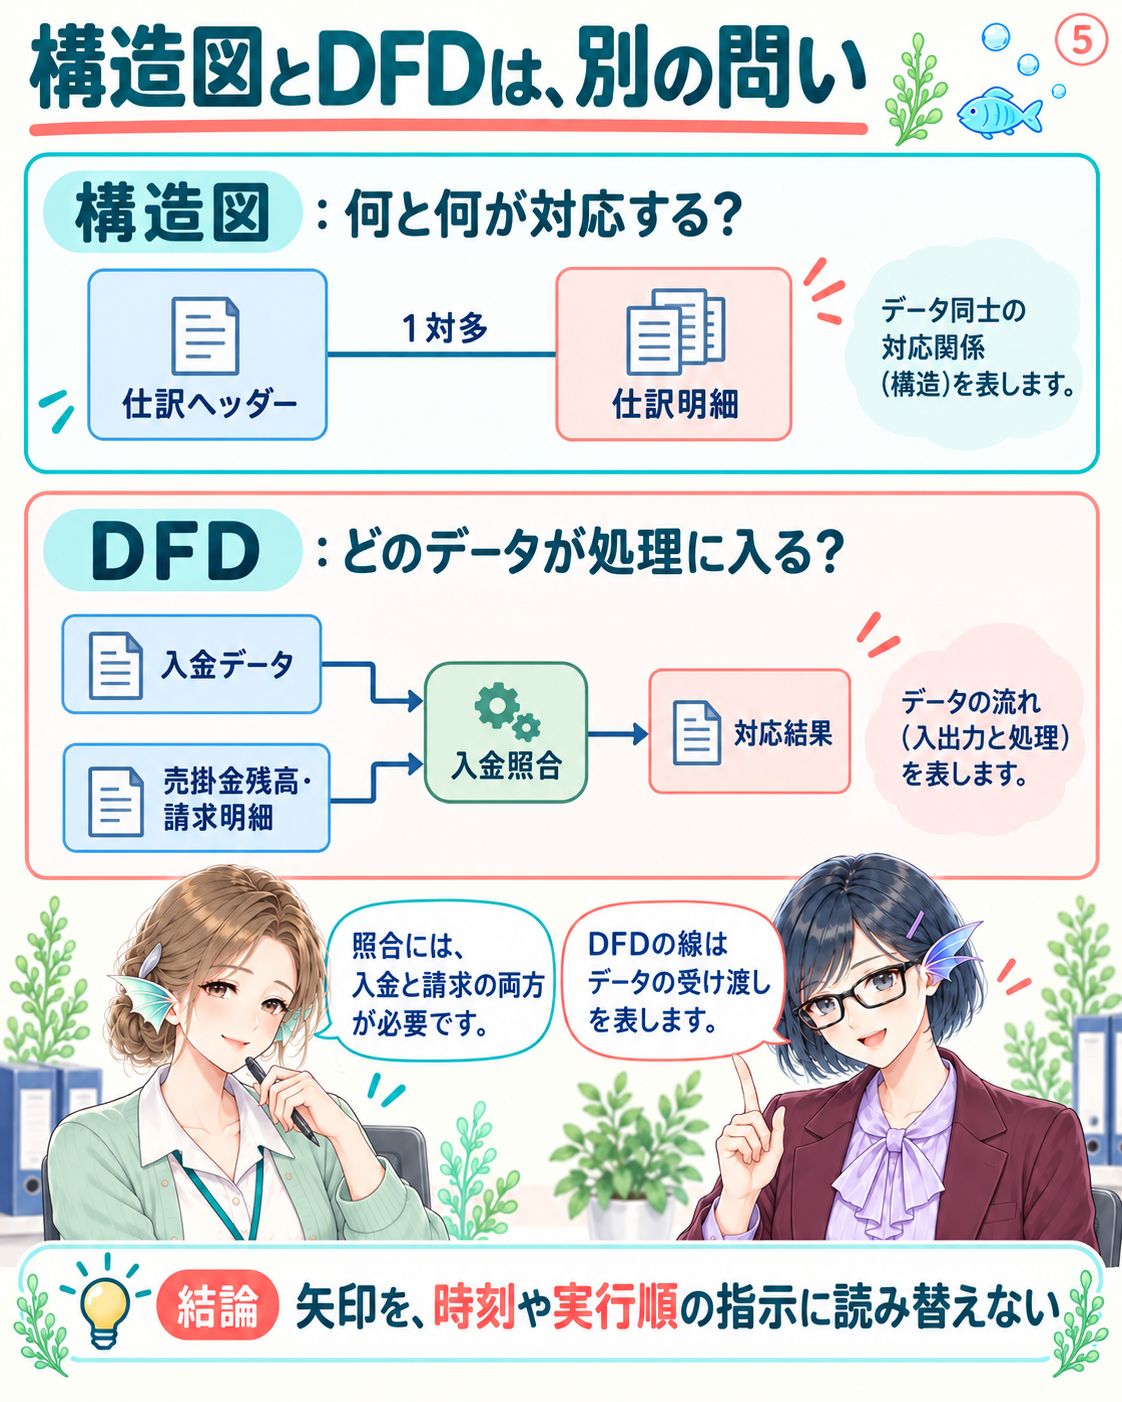
図5|構造図は記録同士の対応を、DFDは処理へ入るデータと出るデータを示す。矢印は実行順を保証しない。
6 入金照合には、2つの入力
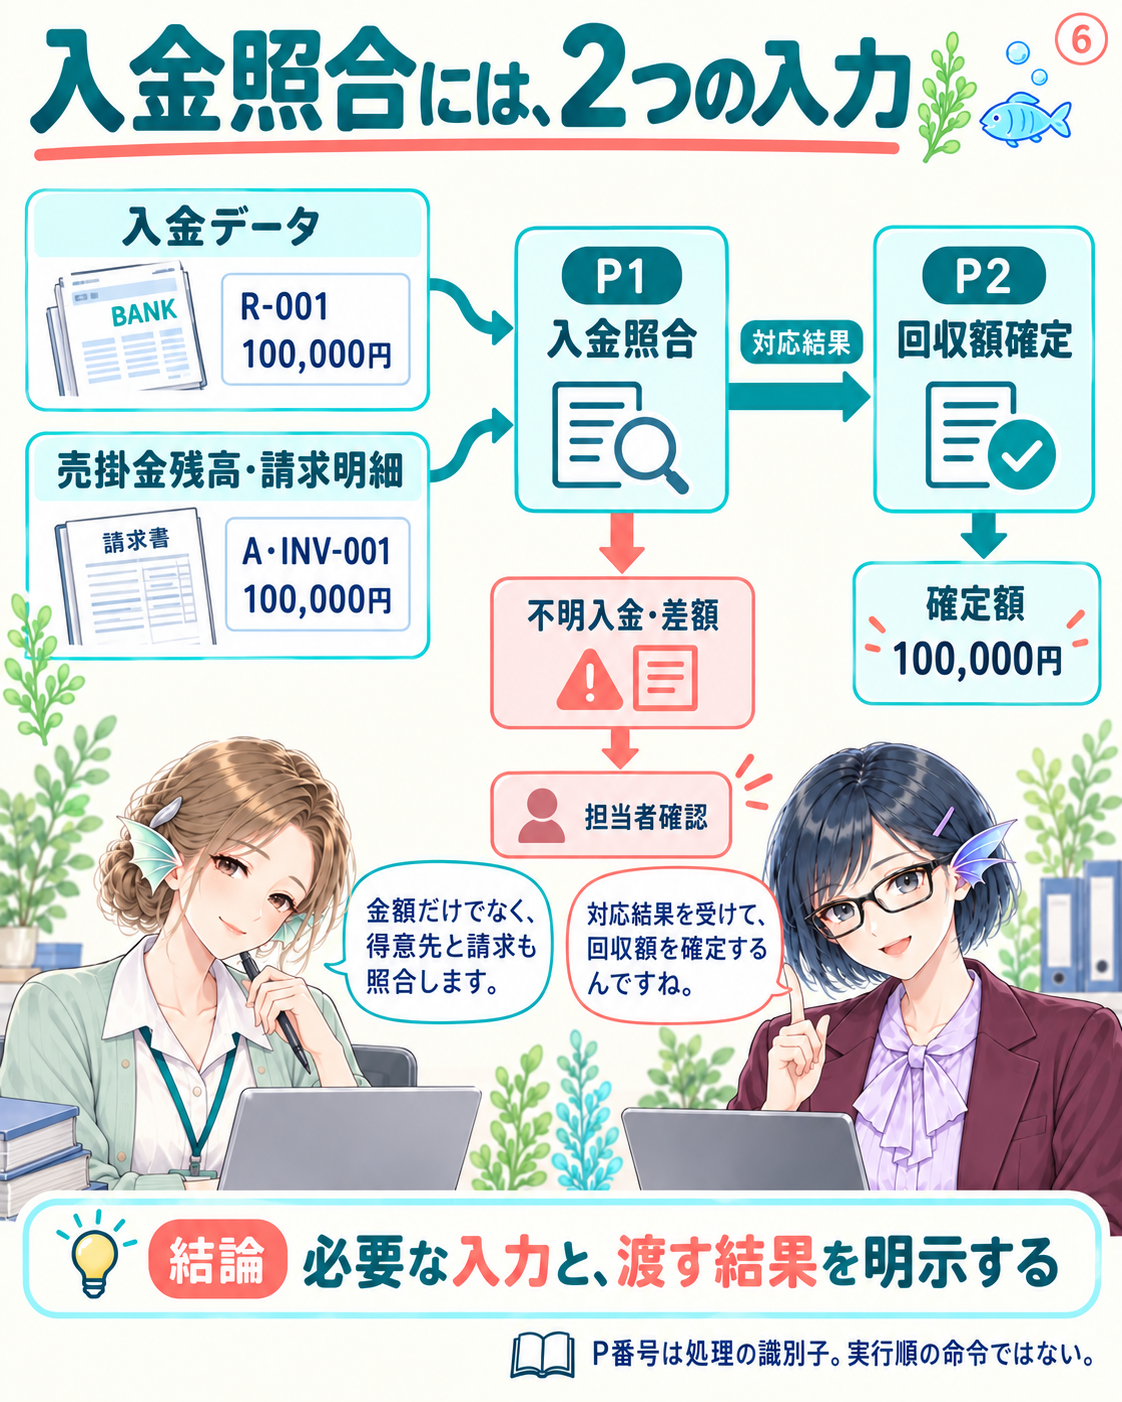
図6|入金R-001と売掛金残高・請求INV-001をP1で照合し、その対応結果をP2の回収額確定へ渡す。
7 回収を、売上にしない
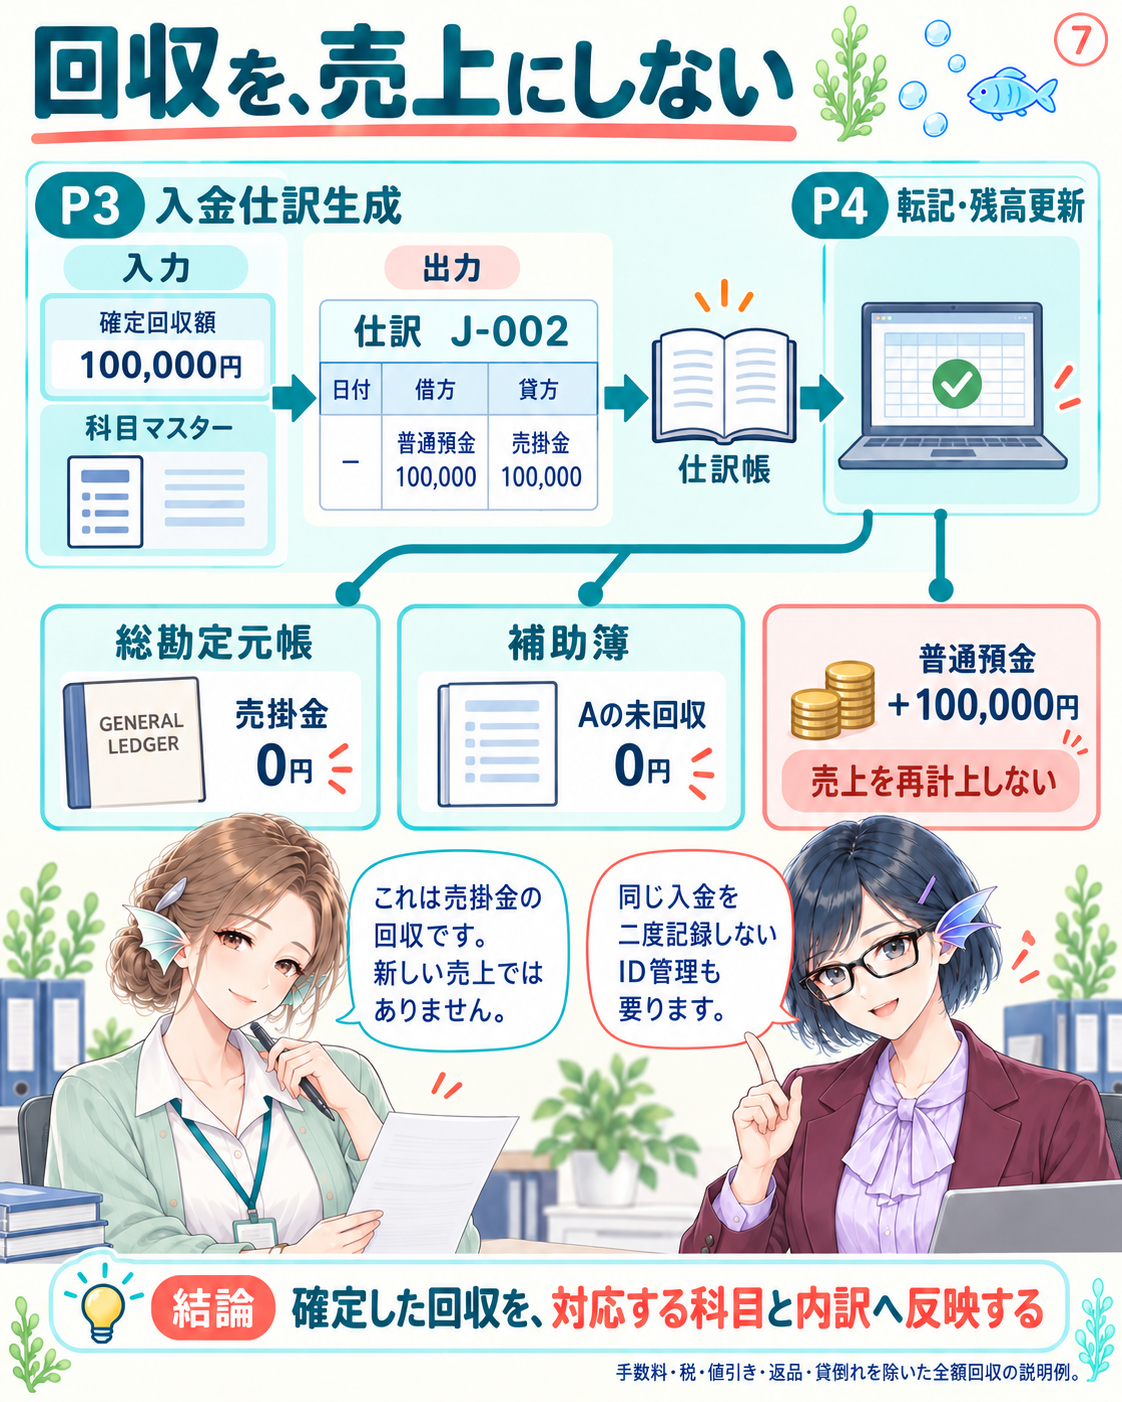
図7|全額回収の確定情報から入金仕訳を生成し、科目別と得意先別へ反映する。売掛金回収で売上を二重に計上しない。
8 目的・判断・モデルを分ける
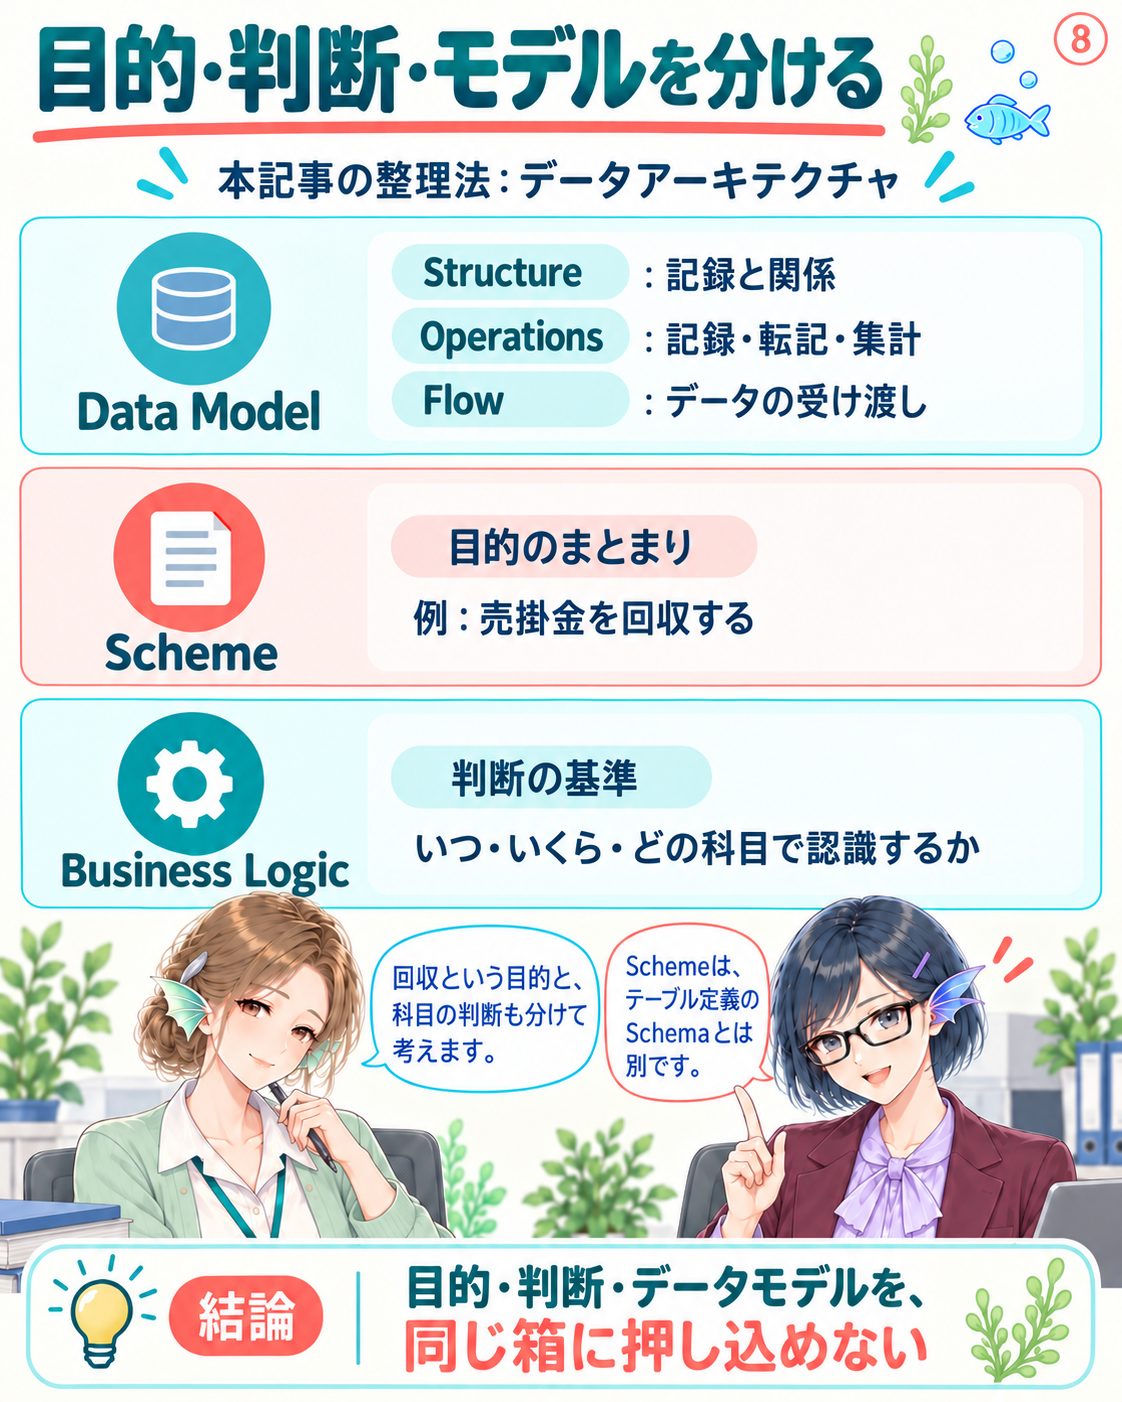
図8|本記事の整理法では、モデルのStructure・Operations・Flowと、目的のScheme、会計判断のBusiness Logicを区別する。
9 帳簿の先にも、対応関係がある
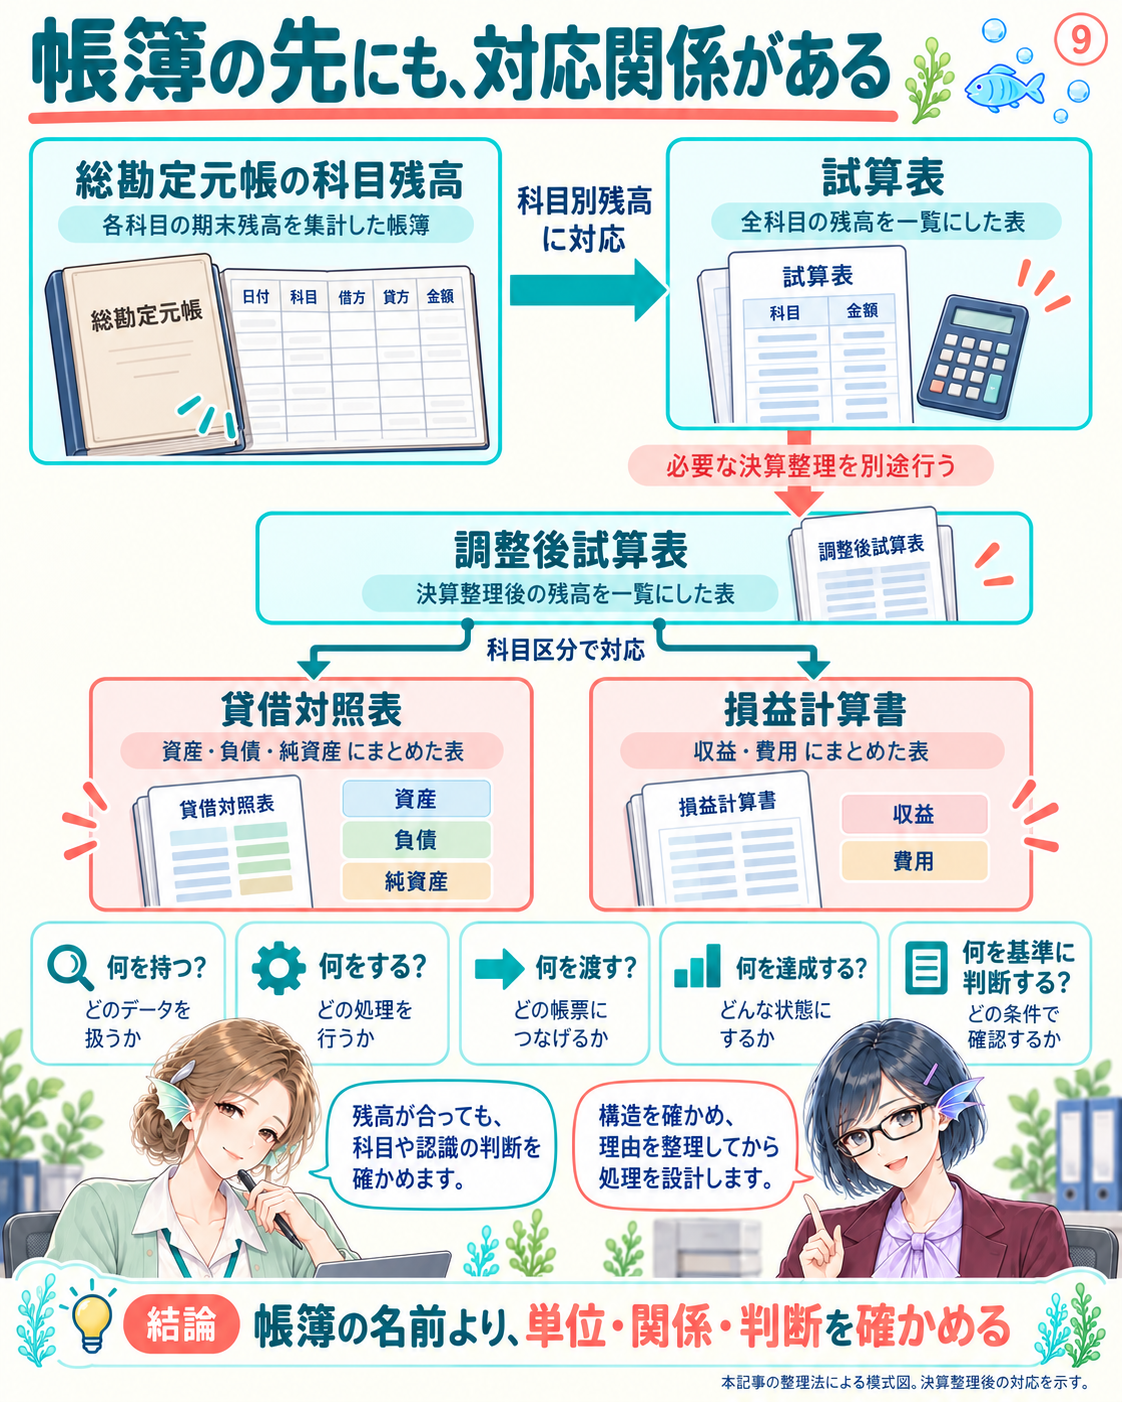
図9|科目残高と試算表、調整後試算表と貸借対照表・損益計算書の対応を確認する。処理順と構造は引き続き分ける。
まとめ
構造は記録の単位と関係、操作は記録・転記・集計などの動作、Flowは処理とデータの受け渡しを表します。売掛金回収では、入金と請求・残高を照合し、その結果から回収額を確定します。入金仕訳は借方普通預金・貸方売掛金で、売上を再計上する処理ではありません。目的と会計上の判断も分け、総額と内訳の照合を設計に含めます。
今回の仕掛け
仕訳J-002という1件と、その借方・貸方の2明細を分けて示しました。総勘定元帳は科目別の総額、補助簿は得意先・明細別の内訳として、並列の対応関係を描いています。元帳を経由して補助簿が一律に生成されるという直列図にはしていません。
DFDの矢印はデータの受け渡しです。時刻や制御の順序、P番号による実行命令とは区別します。この読み方はdraw.io公式のDFDの説明に照合しました。
回収例の借方普通預金・貸方売掛金の区別は、簿記の売掛金回収の教材を確認しています。帳簿・試算表・財務諸表の学習範囲は日本商工会議所の簿記試験講評も参照しました。
例の確認
請求INV-001は得意先Aの売掛金100,000円、入金R-001は照合済みの100,000円です。仕訳J-002は借方普通預金100,000円・貸方売掛金100,000円の2明細で、借貸は一致し、売掛金は0円になります。同じ入金を再処理する際の二重記録を防ぐ管理は、入金ID・仕訳IDと運用条件を別に設計します。
出典メモ
元ネタ:[採用原稿 261003_データアーキテクチャ簿記編.md](<C:/LWP/記事制作/01_記事ネタ/archive/261003_データアーキテクチャ簿記編.md>)。2026年10月4日に原稿全文を確認し、説明単位に沿って再構成しました。元ネタの原文は保全しています。人物・業務データは創作・説明用です。
図の文字・番号・参照・金額を目視確認し、SQLの例は隔離したSQLiteで実行しました。簿記例はこのモデルの計算と借貸一致を確認しています。実業務の帳簿や業務DBを検証した記事ではありません。
Copyright © 2026 LWP 山中 一弘
本資料は、出典を明記いただいた場合に限り、非商用目的において自由に複製・改変・再配布していただけます。なお、著作権表示は改変せず、そのまま記載してご利用くださいますようお願いいたします。