
簿記 複式簿記を資産と理由で理解する
現金を理由にしない。資産は左、理由は右、減少はマイナスで読む
Copyright © 2026 LWP 山中 一弘
本資料は、出典を明記いただいた場合に限り、非商用目的において自由に複製・改変・再配布していただけます。なお、著作権表示は改変せず、そのまま記載してご利用くださいますようお願いいたします。
記事要約
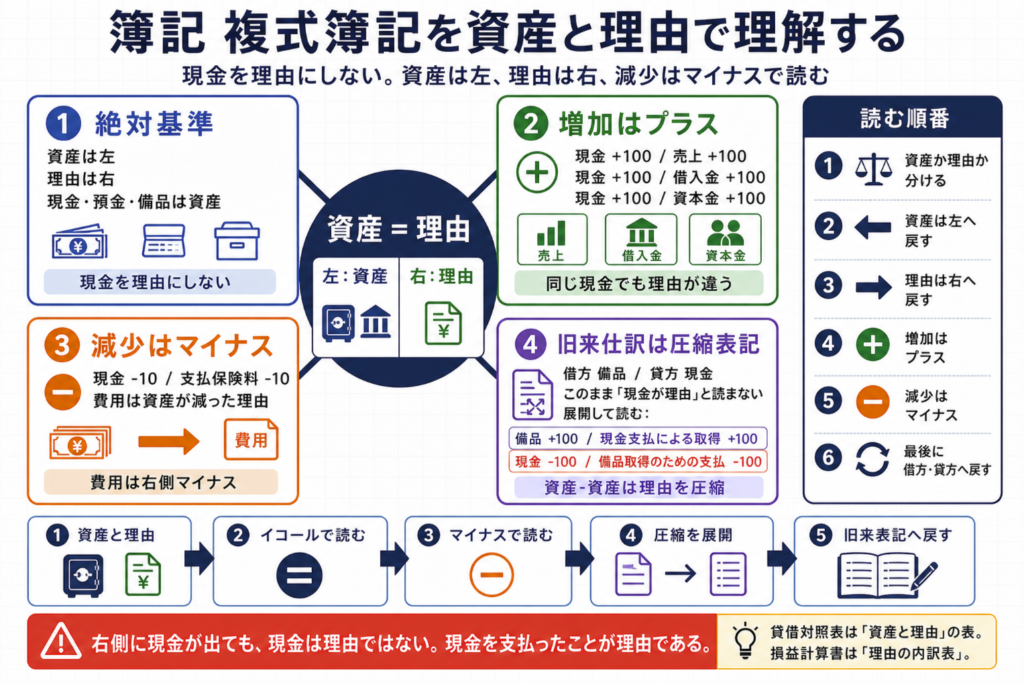 複式簿記は、単に「借方と貸方に分ける記法」ではありません。ほえほえ式の見方では、簿記は必ず「資産」と「その資産増減の理由」を左右二列で記録する方式です。左には資産を置き、右には理由を置きます。現金は資産であり、理由ではありません。
旧来の仕訳では、現金で備品を買ったときに、右側に現金が出ます。この形に引きずられると、「備品が増えた理由は現金である」と読んでしまいがちです。しかし、これは不正確です。備品が増えた理由は「現金を支払って取得したから」であり、現金そのものは資産です。旧来の仕訳は、資産と理由の完全な記録を短く圧縮した表記として読む必要があります。
この記事では、複式簿記を「資産 = 理由」という代数として整理します。資産が増えたら左側にプラス、資産が減ったら左側にマイナスを書きます。理由も同じく、資産が増えた理由は右側にプラス、資産が減った理由は右側にマイナスで書きます。費用は基本的に右側のマイナスです。この基準を置いてから、旧来の借方・貸方表記へ戻すと、簿記の左右がかなり読みやすくなります。
本記事の対象とゴール
想定読者
借方・貸方の旧来説明に引っ張られて、資産と理由の区別が崩れやすい人
現金や備品などの資産を、うっかり理由として読んでしまう説明に違和感がある人
ほえほえ式の「資産は左、理由は右」という簿記表記を整理したい人
単式簿記、複式簿記、旧来仕訳、代数的な簿記表記を接続して理解したい人
本記事で得られること
複式簿記を、資産と理由の左右二列表記として理解できます。
現金、普通預金、備品などの資産を、理由として扱ってはいけない理由が分かります。
費用を「資産が減った理由」として、右側マイナスで読めるようになります。
資産-資産、理由-理由に見える旧来仕訳を、圧縮表記として展開できるようになります。
旧来の借方・貸方表記を、代数のイコールとマイナスに戻して読めるようになります。
本記事で扱わないこと
企業会計基準、税務、財務諸表規則の厳密な定義は扱いません。
簿記検定の出題パターンを網羅する記事ではありません。
ここでいう「理由」は、公式の勘定分類名ではありません。資産の増減を説明するための教育上の整理として使います。
旧来の借方・貸方表記を否定するものではありません。旧来表記を読む前の基準線として、資産と理由の表記を置きます。
先に結論
複式簿記の基準は、次の一行です。
左: 資産
右: 理由
この基準では、現金は必ず資産です。普通預金も資産です。備品も資産です。これらを理由として読んではいけません。
たとえば、現金が100増え、その理由が売上なら、次のように書きます。
現金 +100 / 売上 +100
これは、「現金という資産が100増えた。その理由は売上である」という意味です。
一方、現金を10支払って費用が発生したなら、次のように書きます。
現金 -10 / 支払保険料 -10
これは、「現金という資産が10減った。その理由は支払保険料である」という意味です。費用は、資産が減った理由なので、右側にマイナスで書きます。
旧来の仕訳では、費用が借方に出たり、現金が貸方に出たりします。しかし、それは資産と理由の基準形を、借方・貸方の形式へ圧縮した結果です。旧来表記を最初の原理にしてしまうと、現金を理由として読んでしまう危険があります。
1. 旧来仕訳に引っ張られると、現金が理由に見えてしまう
旧来の簿記では、現金で備品を買った場合、次のように書きます。
借方: 備品 100
貸方: 現金 100
この形だけを見ると、「備品が増えた理由は現金である」と読めてしまいます。しかし、これは良くありません。
現金は理由ではありません。現金は資産です。
備品が増えた理由は、現金そのものではなく、「現金を支払って取得したから」です。現金が減った理由は、「備品を取得するために支払ったから」です。
つまり、本来は次のように読む必要があります。
備品という資産が増えた。
その理由は、現金を支払って取得したからである。
現金という資産が減った。
その理由は、備品を取得するために支払ったからである。
旧来の仕訳は、この説明を短くした表記です。短くした結果、右側に現金が出ます。しかし、右側に出たからといって、現金が理由に変わるわけではありません。
ここをごまかすと、簿記の説明は混乱します。資産は資産、理由は理由として分ける必要があります。
2. 絶対基準は、左に資産、右に理由である
ほえほえ式の簿記表記では、最初に左右を固定します。
左側: 資産
右側: 理由
資産には、現金、普通預金、売掛金、商品、材料、仕掛品、製品、備品などがあります。会社が持っているもの、使えるもの、請求できるものとして読む対象です。
理由には、売上、借入金、資本金、支払保険料、旅費交通費、賃金、売上原価などがあります。資産が増えた理由、または資産が減った理由として読む対象です。
この表記では、資産を右側に置きません。理由を左側に置きません。
旧来仕訳を読むと、資産が右側に出たり、費用が左側に出たりします。しかし、それは旧来仕訳の圧縮表記です。基準形としては、資産は左、理由は右です。
この基準を先に置くと、借方・貸方の暗記に入る前に、簿記が何を記録しているかを見失いにくくなります。
3. 近代簿記は、イコールとマイナスで読む
資産と理由を左右に置くと、簿記は代数として読めます。
資産 = 理由
これは、会社が持っている資産は、その資産が形成された理由によって説明される、という意味です。
日々の取引も、変化量として見れば同じです。
資産の変化 = 理由の変化
現金が売上で増えたなら、次のように書けます。
現金 +100 = 売上 +100
スラッシュで左右を分ければ、次の表記になります。
現金 +100 / 売上 +100
現金が支払保険料で減ったなら、次のように書けます。
現金 -10 = 支払保険料 -10
スラッシュで書けば、次の通りです。
現金 -10 / 支払保険料 -10
ここで重要なのは、マイナスを使うことです。
旧来の簿記は、マイナスを直接書かず、反対側に回して表現することが多いです。そのため、費用が借方に出たり、資産の減少が貸方に出たりします。
しかし、代数として読めば、資産が減ったなら左側にマイナスです。その理由も右側にマイナスです。この方が、資産と理由の対応関係は崩れません。
4. 同じ現金100でも、理由が違えば意味が違う
現金100が増えた場合を考えます。
出資を受けた場合は、次のように書けます。
現金 +100 / 資本金 +100
これは、「現金という資産が100増えた。その理由は資本金である」という記録です。
銀行から借りた場合は、次のようになります。
現金 +100 / 借入金 +100
これは、「現金という資産が100増えた。その理由は借入金である」という記録です。
商品を売った場合は、次のようになります。
現金 +100 / 売上 +100
これは、「現金という資産が100増えた。その理由は売上である」という記録です。
左側はすべて現金です。資産としては同じく現金が100増えています。しかし、右側の理由が違います。
資本金なら、出資者から受け取った元手です。借入金なら、返済義務を伴う資金です。売上なら、営業活動で稼いだ結果です。
複式簿記は、現金が増えた事実だけでなく、その現金がなぜ増えたのかを記録します。ここに複式簿記の価値があります。
5. 費用は右側マイナスで読む
費用は、旧来簿記に引っ張られると分かりにくくなります。
旧来の簿記では、費用は借方に出ます。
借方: 支払保険料 10
貸方: 現金 10
この形だけを見ると、「支払保険料は左で増える」と覚えることになります。しかし、ほえほえ式の基準では、支払保険料は資産ではありません。資産が減った理由です。
したがって、次のように書きます。
現金 -10 / 支払保険料 -10
これは、「現金という資産が10減った。その理由は支払保険料である」という意味です。
費用は、資産を減らす理由です。したがって、基本的には右側にマイナスで書きます。
この形にすると、「なぜ費用は借方なのか」という疑問の前に、そもそも費用とは何を説明しているのかが見えます。
費用は資産ではありません。費用は、資産が減った理由です。
6. 旧来の借方・貸方は、圧縮表記として許容する
ここまでの説明は、旧来の借方・貸方を捨てるためのものではありません。
旧来の表記は、実務でも教材でも使われます。したがって、旧来の書き方は使ってよいです。ただし、読む順番を間違えてはいけません。
まず、資産と理由の基準形で読む。
資産は左。
理由は右。
資産増加は左プラス。
資産減少は左マイナス。
資産増加の理由は右プラス。
資産減少の理由は右マイナス。
そのうえで、旧来の借方・貸方表記へ戻します。
たとえば、ほえほえ式で次の記録があるとします。
現金 -10 / 支払保険料 -10
旧来簿記では、マイナスを直接書かず、反対側へ回すため、次のようになります。
借方: 支払保険料 10
貸方: 現金 10
旧来表記だけを見ると、費用が左にあり、現金が右にあります。しかし、基準形に戻すと、現金は資産であり、支払保険料は資産が減った理由です。
この順番で読めば、旧来表記に引きずられにくくなります。
7. 資産-資産は、理由を圧縮している
現金で備品を買った場合、旧来仕訳では次のように書きます。
借方: 備品 100
貸方: 現金 100
これは、資産と資産の仕訳に見えます。
しかし、基準形では資産は左、理由は右です。したがって、本来は次のように展開して読めます。
備品 +100 / 現金支払による取得 +100
現金 -100 / 備品取得のための支払 -100
ここで、右側にあるのは現金そのものではありません。「現金支払による取得」「備品取得のための支払」という理由です。
旧来の仕訳は、この2本を1本に圧縮しています。
借方: 備品 100
貸方: 現金 100
この圧縮表記は便利です。短く書けますし、借方合計と貸方合計も一致します。
しかし、圧縮された結果だけを見て、「現金が理由である」と読んではいけません。現金はあくまで資産です。圧縮前には、現金の支払いという理由が隠れています。
普通預金から現金を引き出す場合も同じです。
借方: 現金 50
貸方: 普通預金 50
基準形へ展開すると、次のように読めます。
現金 +50 / 普通預金引出による受取 +50
普通預金 -50 / 現金化のための引出 -50
旧来仕訳では、普通預金が右側に出ます。しかし、普通預金は理由ではありません。普通預金は資産です。右側に出ているのは、圧縮の結果です。
資産-資産に見える取引は、理由を省略して短くしたものだと読む必要があります。
8. 理由-理由は、間の資産を圧縮している
理由から理由への振替もあります。
たとえば、雑費として処理していた10を、旅費交通費へ直す場合です。旧来簿記では、次のように書くことがあります。
借方: 旅費交通費 10
貸方: 雑費 10
これは、理由と理由の仕訳に見えます。
ほえほえ式では、理由は右側に置きます。したがって、次のように書けます。
/ 旅費交通費 -10
/ 雑費 +10
旅費交通費 -10 は、「旅費交通費という理由で資産が減った」と読むための記録です。
雑費 +10 は、「以前に雑費という理由で資産が減ったことにしていた処理を取り消す」という記録です。
このとき、左側には現実の資産が出てきません。しかし、考え方としては、間に仮想的な資産 X を置くと理解しやすくなります。
X -10 / 旅費交通費 -10
X +10 / 雑費 +10
X -10 と X +10 は打ち消し合います。したがって、実際の記録では左側の X を省略し、右側の理由だけを残します。
つまり、理由-理由に見える記録は、間の資産を圧縮しているのです。
ここでも大事なのは、理由だけが勝手に動いているわけではないという点です。理由の付け替えは、過去の資産増減の説明を付け替えている処理です。
9. 理由から資産へ戻す場合は、費用の取り消しとして読む
支払保険料として処理していたもののうち、翌期分を前払費用に戻す場合を考えます。
旧来簿記では、次のように書きます。
借方: 前払費用 10
貸方: 支払保険料 10
ほえほえ式では、前払費用は資産なので左、支払保険料は理由なので右です。
前払費用 +10 / 支払保険料 +10
ここで支払保険料がプラスになる点に注意が必要です。
通常の費用発生なら、支払保険料は右側マイナスです。
現金 -10 / 支払保険料 -10
しかし、前払費用へ戻す場合は、以前に支払保険料として処理した費用を取り消しています。そのため、支払保険料は右側プラスになります。
形式上は、「支払保険料という理由項目で資産が増えた」と読めます。
ただし、腹落ちする説明としては、次のように読む方が自然です。
以前に支払保険料として処理した。
しかし、そのうち10はまだ使っていなかった。
そこで、支払保険料という費用処理を取り消した。
その結果、前払費用という資産が10増えた。
このように、理由から資産へ戻す場合は、費用の取り消しとして説明すると安定します。
10. 現金を理由にしないために、仮想理由を置く
現金が右側に出る旧来仕訳を見たとき、すぐに「現金が理由」と読んではいけません。
現金は必ず資産です。
では、どうすればよいのでしょうか。
必要なら、仮想的な理由を置きます。
現金で備品を買った場合なら、次のように考えます。
備品 +100 / 現金支払による取得 +100
現金 -100 / 備品取得のための支払 -100
「現金支払による取得」「備品取得のための支払」は、旧来の勘定科目としては出てこないかもしれません。しかし、意味を理解するための仮想理由として置くと、資産と理由の対応関係が崩れません。
この仮想理由を置かずに、現金をそのまま理由として読んでしまうと、簿記が分からなくなります。
現金は理由ではありません。
現金を支払ったことが理由です。現金を受け取ったことが理由です。現金という資産そのものは、あくまで左側に置く対象です。
11. 単式簿記との違い
単式簿記や家計簿は、お金の出入りを見るには便利です。
入金 100
出金 10
残高 90
しかし、これだけでは、資産がなぜ増えたのか、なぜ減ったのかが体系的には分かりません。
もちろん、摘要に「売上」「借入」「保険料」と書くことはできます。しかし、それは自由記述です。資産と理由の対応関係として整理されているわけではありません。
複式簿記では、資産の増減と理由を対応させます。
現金 +100 / 売上 +100
現金 +100 / 借入金 +100
現金 -10 / 支払保険料 -10
ここでは、資産の増減と理由が同じ行に並びます。
単式簿記が「いくら増えたか、いくら減ったか」を見る記録だとすれば、複式簿記は「何が増減し、その理由は何か」を見る記録です。
この違いをはっきりさせるためにも、資産と理由を混ぜてはいけません。
12. 貸借対照表は、資産と理由の表である
貸借対照表は、左に資産、右に負債と純資産を置きます。
ほえほえ式の言葉で言えば、左は会社が持っている資産です。右は、その資産がなぜ存在しているかを説明する理由です。
左: 資産
右: 理由
借入金は、資産が借入によって形成されていることを示す理由です。
資本金は、資産が出資によって形成されていることを示す理由です。
利益剰余金は、過去の利益が会社に残っていることを示す理由です。
このように見ると、貸借対照表は「資産 = 理由」の表です。
日々の取引で、資産と理由の対応関係を崩さずに記録するから、ある時点で貸借対照表を作れます。
13. 損益計算書は、理由の内訳表である
損益計算書は、一定期間の利益を示す表です。
ほえほえ式では、収益も費用も理由として見ます。
売上は、資産が増えた理由です。
現金 +100 / 売上 +100
支払保険料や旅費交通費は、資産が減った理由です。
現金 -10 / 支払保険料 -10
現金 -5 / 旅費交通費 -5
つまり、損益計算書は、ある期間に資産や取り分がどのような理由で増え、どのような理由で減ったのかを整理する表として読めます。
ここでも、費用を資産として読んではいけません。費用は右側に置く理由です。資産が減った理由なので、通常はマイナスで読みます。
14. 旧来表記を使うときの読み方
旧来表記は、次のように左右に書いてよいです。
借方: 現金 100
貸方: 売上 100
この場合、ほえほえ式では次の意味です。
現金 +100 / 売上 +100
旧来表記で次のように書く場合もあります。
借方: 支払保険料 10
貸方: 現金 10
これは、ほえほえ式では次の意味です。
現金 -10 / 支払保険料 -10
旧来表記では、支払保険料が左、現金が右に出ています。しかし、意味としては、現金という資産が減り、その理由が支払保険料であるということです。
旧来表記は、プラスの金額だけで左右を整えるために、マイナスを反対側へ移している表記です。
したがって、旧来表記を見るときは、次の順番で読みます。
これは資産か、理由かを分ける。
資産なら左側へ戻す。
理由なら右側へ戻す。
増加ならプラス、減少ならマイナスを付ける。
最後に、旧来の借方・貸方表記として圧縮されていることを確認する。
この順番なら、旧来表記を使っても、資産と理由の原理は崩れません。
15. 初学者には何から教えるべきか
初学者に最初から「費用は借方」「資産減少は貸方」と教えると、左右の暗記になりやすくなります。
先に教えるべきなのは、次の基準です。
資産は左。
理由は右。
資産が増えたらプラス。
資産が減ったらマイナス。
資産が増えた理由はプラス。
資産が減った理由はマイナス。
そのあとで、旧来簿記ではマイナスを直接書かず、反対側へ回して借方・貸方の形にしている、と説明します。
この順番なら、費用が借方に出る理由も説明できます。
費用は、本来は資産が減った理由です。したがって、ほえほえ式では右側マイナスです。旧来簿記では、そのマイナスを反対側へ回すため、借方に出ます。
こう説明すると、費用を資産のように扱う必要がありません。現金を理由のように扱う必要もありません。
16. まとめ
複式簿記は、資産と理由を左右二列で記録する方式です。
基準は、左に資産、右に理由です。
現金は資産です。普通預金も資産です。備品も資産です。これらを理由として扱ってはいけません。
資産が増えたら左側にプラスで書きます。資産が減ったら左側にマイナスで書きます。
理由は右側に書きます。資産が増えた理由ならプラスです。資産が減った理由ならマイナスです。費用は基本的に右側マイナスです。
旧来の借方・貸方表記は、この基準形を圧縮した表記として読めます。資産-資産に見える仕訳は、間の理由を圧縮しています。理由-理由に見える仕訳は、間の資産を圧縮しています。
したがって、旧来仕訳で右側に現金が出てきても、現金を理由として読んではいけません。必要なら、「現金を支払ったから」「備品を取得するために支払ったから」という仮想理由を置いて展開します。
複式簿記を分かりやすくするには、旧来の左右から出発しないことです。
最初に、資産と理由を分ける。
次に、イコールとマイナスで読む。
最後に、借方・貸方の旧来表記へ戻す。
この順番で読むと、簿記は暗記ではなく、会社の資産がなぜ増減したのかを説明する記法として理解できます。
出典メモ
素材: C:\Users\hoehoe\Downloads\fukushiki_boki_kento_memo(1).md
取得・編集日: 2026-06-21
素材として使った範囲: 複式簿記を「資産の増減と理由」で説明する定義、出資・借入・売上による現金増加の比較、単式簿記との違い、資産同士・理由同士に見える仕訳を圧縮として読む考え方、貸借対照表と損益計算書への接続。
追加反映: 既存の簿記記事 記事084_簿記の振替を資産と理由で整理する260521 と 記事136_簿記勘定連絡科目と勘定連絡図の読み方260616 を参照し、資産は左、理由は右、費用は右側マイナス、旧来仕訳は圧縮表記として扱う方針へ合わせた。
表記補正: ユーザー指示中の「母規」「不思議帽子」は、本文では簿記用語として「簿記」「複式簿記」に補正した。